Tendències de finançament el 2025: què esperar del mercat de préstecs
.webp) Escrit perCarmen Corona
El 2025, el mercat de préstecs a Espanya canviarà a passos de gegant gràcies als avenços en tecnologia, economia i societat en general. Aquests canvis estan redefinint com les persones i les empreses aconsegueixen fons de manera segura.
Espanya es troba actualment en un procés de recuperació econòmica després de la crisi inflacionària dels últims anys, que va tenir un gran impacte després de la pandèmia. Tot i que la inflació sembla haver-se estabilitzat, continua sent un factor clau en la presa de decisions financeres. D'altra banda, les taxes d'interès han pujat i baixat molt últimament, però continuaran influint en els costos de demanar diners prestats, tant per a empreses com per a ciutadans.
La digitalització financera és el gran motor d'aquest canvi. Els bancs i altres entitats fan servir plataformes de préstecs en línia i intel·ligència artificial per oferir préstecs més ràpids i adaptats a les necessitats de cada client. Entendre aquestes tendències financeres del 2025 i adaptar-s'hi serà clau perquè tant les persones com les empreses puguin aprofitar les noves oportunitats i protegir-se dels riscos.
Transformació digital: la revolució dels préstecs
El mercat de préstecs a Espanya viu una autèntica revolució gràcies a la transformació digital dels préstecs. La tecnologia ha canviat completament com les persones accedeixen al crèdit, i fa que els préstecs siguin molt més ràpids, accessibles i adaptats a les necessitats de cada client. Les plataformes fintech lideren aquest canvi i desafien els bancs tradicionals amb solucions més innovadores.
És clar que factors com la inflació i les taxes d'interès continuen sent decisius, però ara les innovacions tecnològiques se centren més en el procés de sol·licitud, avaluació i aprovació dels préstecs. Amb l'ajuda de la intel·ligència artificial i l'anàlisi de dades, s'ha aconseguit que l'accés al crèdit sigui més simple i accessible per a més grups de persones.
Amb aquest canvi, els bancs s'han hagut d'adaptar per no quedar enrere en el debat continu entre banca tradicional i digital, en què les fintech es consoliden com a líders. La digitalització no només fa que els préstecs siguin més ràpids, sinó que, a més, crea igualtat en l'accés.
Els aspectes econòmics que seran fonamentals aquest 2025 són:
- Inflació: continua influint en els préstecs i en el poder adquisitiu.
- Taxes d'interès: s'espera que s'estabilitzin o baixin, cosa que facilitarà l'accés al crèdit.
- Inversió en tecnologia: les fintech reben grans inversions que impulsen la seva capacitat d'innovar.
Aquestes inversions estan relacionades amb iniciatives com el pla "España Digital 2025", que vol accelerar aquesta transformació [1]. Aquest programa inverteix en infraestructura i formació digital perquè tant els ciutadans com les empreses puguin aprofitar les oportunitats que porta la digitalització.
L'auge de les fintech
Les fintech són empreses que fan servir la tecnologia en els préstecs per afavorir l'accés als diners de manera més eficient. A Espanya, aquest sector ha crescut de manera significativa, amb aproximadament 977 fintech operant al país, cosa que situa Espanya com el tercer país europeu amb més empreses d'aquest tipus. [2]
Quines millores ha portat el creixement de les fintech a Espanya?
- Avaluació més ràpida i precisa: fan servir algoritmes i anàlisi de dades avançada per calcular si algú pot pagar un préstec, cosa que agilitza les decisions.
- Préstecs a l'instant: ofereixen aprovacions gairebé immediates gràcies a processos automàtics, cosa que ho fa tot més senzill per als usuaris.
- Finances integrades: incorporen opcions de crèdit directament a les botigues en línia, cosa que permet accedir a préstecs just quan es necessiten.
Beneficis de les fintech:
- Ofereixen préstecs ràpids i fàcils d'obtenir.
- Productes financers fets a la mida de les seves necessitats.
- Condicions més clares i transparents.
Per a les institucions financeres:
- Costos operatius més baixos gràcies a l'automatització.
- Clients més satisfets gràcies a uns processos més ràpids.
- Noves oportunitats per innovar i diversificar col·laborant amb fintech.
Les fintech ofereixen préstecs digitals més personalitzats i accessibles, cosa que ha portat molts bancs a col·laborar amb aquestes entitats per millorar els seus propis serveis. Això no només beneficia els bancs, sinó que també dona a les fintech una plataforma més àmplia per arribar a clients nous.
Personalització impulsada pel big data
El big data en la personalització financera fa referència a l'ús i la gestió de grans quantitats d'informació per processar-la i obtenir-ne informació útil. L'ús d'aquesta eina està canviant com els bancs i altres institucions financeres ofereixen préstecs. Gràcies a aquesta anàlisi, ara entenen millor les necessitats, els hàbits i els comportaments de les persones, cosa que els permet dissenyar productes de crèdit personalitzats a la mida de cada client.
Els algoritmes analitzen informació com els ingressos, l'historial creditici, els hàbits de despesa i altres factors per avaluar el risc i la capacitat de pagament de cada persona. Això fa possible fins i tot oferir préstecs amb ASNEF amb condicions més justes, cosa que augmenta les probabilitats d'aprovació i millora l'experiència general del client.
Què vol dir això per als clients? La possibilitat d'obtenir taxes d'interès més baixes, terminis flexibles i imports que realment siguin suficients. Per a les institucions, fer servir aquestes eines d'avaluació de riscos redueix les probabilitats d'impagament i millora els seus beneficis.
No obstant això, aquest enfocament planteja preocupacions sobre la privacitat i la protecció de dades. És essencial que les institucions financeres protegeixin la informació personal dels clients i compleixin les lleis de privacitat, com la Llei orgànica de protecció de dades, per evitar problemes amb l'ús indegut de la informació.
Tendències clau en finançament per al 2025
El 2025, el mercat de préstecs a Espanya estarà ple de canvis i noves oportunitats, gràcies als avenços tecnològics. Aquí t'expliquem les tendències més importants per a l'any vinent.
Sostenibilitat i préstecs verds
Els préstecs verds són productes que es fan servir per a projectes que tindran un impacte positiu en el medi ambient. Aquest augment de la demanda de préstecs i de finançament influeix en el mercat financer.
Això es reflecteix en les últimes estadístiques. El 2023, el volum de finançament sostenible va arribar als 60.778 milions d'euros, amb un increment de l'1% respecte a l'any anterior. D'aquest total, els préstecs sostenibles van registrar un creixement de l'11% i van arribar als 33.328 milions d'euros. [3]
Aquesta demanda de préstecs ecològics es deu al fet que tant les persones com les empreses busquen opcions de finançament que no només siguin rendibles, sinó que també ajudin el medi ambient. Els bancs responen creant productes financers que prioritzen el medi ambient, com bons verds i préstecs per a projectes d'eficiència energètica o d'energies renovables; tanmateix, alguns informes indiquen que alguns d'aquests productes solen tenir taxes d'interès més altes que els tradicionals, cosa que els podria fer menys atractius.
A mesura que els bancs es continuïn adaptant a les necessitats dels consumidors, és probable que aquest mercat de préstecs verds continuï creixent i es converteixi en una part important del desenvolupament econòmic sostenible dels propers anys.
Flexibilitat sense precedents
Els termes d'un préstec personalitzable tenen més capacitat d'adaptació segons les necessitats. Per exemple: es pot triar el termini més adequat segons la capacitat, triar entre taxes d'interès i tenir la possibilitat de començar amb pagaments baixos que van augmentant gradualment. També hi ha més flexibilitat en el format de pagament, amb diferents opcions personalitzades, com els pagaments anticipats i les pròrrogues.
Aquests són els beneficis de la flexibilitat financera per a diferents persones i empreses:
- Ajuda a gestionar millor les finances i redueix l'estrès per pagaments difícils.
- Permet a les empreses adaptar-se al seu flux de caixa i prendre decisions financeres sense comprometre la seva estabilitat.
- Un préstec flexible facilita l'accés al crèdit i ajuda a millorar l'historial.
Préstecs inclusius per a segments desatesos
En el sector bancari i financer en general, la inclusió financera ara és una prioritat, amb l'objectiu d'ajudar persones amb ingressos irregulars o problemes en el seu historial creditici. Els préstecs inclusius volen donar accés al crèdit als qui normalment són ignorats pels bancs, i promouen una economia més justa i equitativa.
Grups com els treballadors autònoms, les persones amb contractes temporals o amb ingressos baixos troben barreres com:
- Manca de garanties: no tenen avals per respaldar un préstec.
- Poca educació financera: no entenen bé els productes disponibles ni les seves condicions.
- Estigmatització: un mal historial creditici fa que siguin rebutjats automàticament.
Per solucionar-ho, estan sorgint productes per a perfils econòmics diversos, amb menys tràmits i criteris més flexibles, cosa que permet que més persones accedeixin a recursos per millorar la seva situació econòmica, iniciar negocis i progressar.
Com ho ha fet possible la tecnologia? Principalment de tres maneres:
- Plataformes digitals que faciliten sol·licitar i gestionar préstecs des d'apps o llocs web.
- Big data: analitza millor els perfils financers, fent servir més dades que els historials tradicionals.
- Eines en línia per aprendre a gestionar els diners i prendre decisions informades.
En resum, la inclusió no només amplia l' accés al crèdit, sinó que també ajuda a reduir la desigualtat i a construir una economia més accessible per a tothom.
Evolució dels tipus d'interès i política monetària
La política monetària del Banc Central Europeu (BCE) està canviant. A mesura que ens endinsem en el 2025, és crucial entendre com influirà en el mercat financer.
Un canvi evident és que estan baixant les taxes d'interès, cosa que tindrà un impacte tant en els préstecs hipotecaris com en els crèdits al consum. L'objectiu és estimular l'economia de la zona euro, que ha tingut un creixement lent i una inflació moderada, estimada en un 2,1% per al 2025. [4]
S'espera que la taxa de dipòsit del BCE continuï baixant fins a arribar a l'1,5% el setembre de 2025. Aquests canvis volen fer que els préstecs siguin més accessibles i que sorgeixin estratègies d'estímul econòmic.
Pel que fa als préstecs, amb aquests canvis s'espera el següent:
- Hipoteques: amb unes taxes més baixes, s'espera que se'n redueixi el cost, cosa que facilitarà que més persones comprin habitatge, especialment en un mercat immobiliari en què cada vegada és més difícil comprar immobles.
- Crèdits al consum: els préstecs personals i altres tipus de finançament seran més barats i, per tant, més accessibles.
No obstant això, tot i que les taxes d'interès del 2025 porten avantatges, també presenten reptes: el principal és la inflació, ja que, si augmenta inesperadament, podria ser un gran obstacle per al BCE. A més, una accessibilitat més gran al crèdit podria comportar problemes financers si els deutes no es gestionen bé.
Recuperació del crèdit al consum
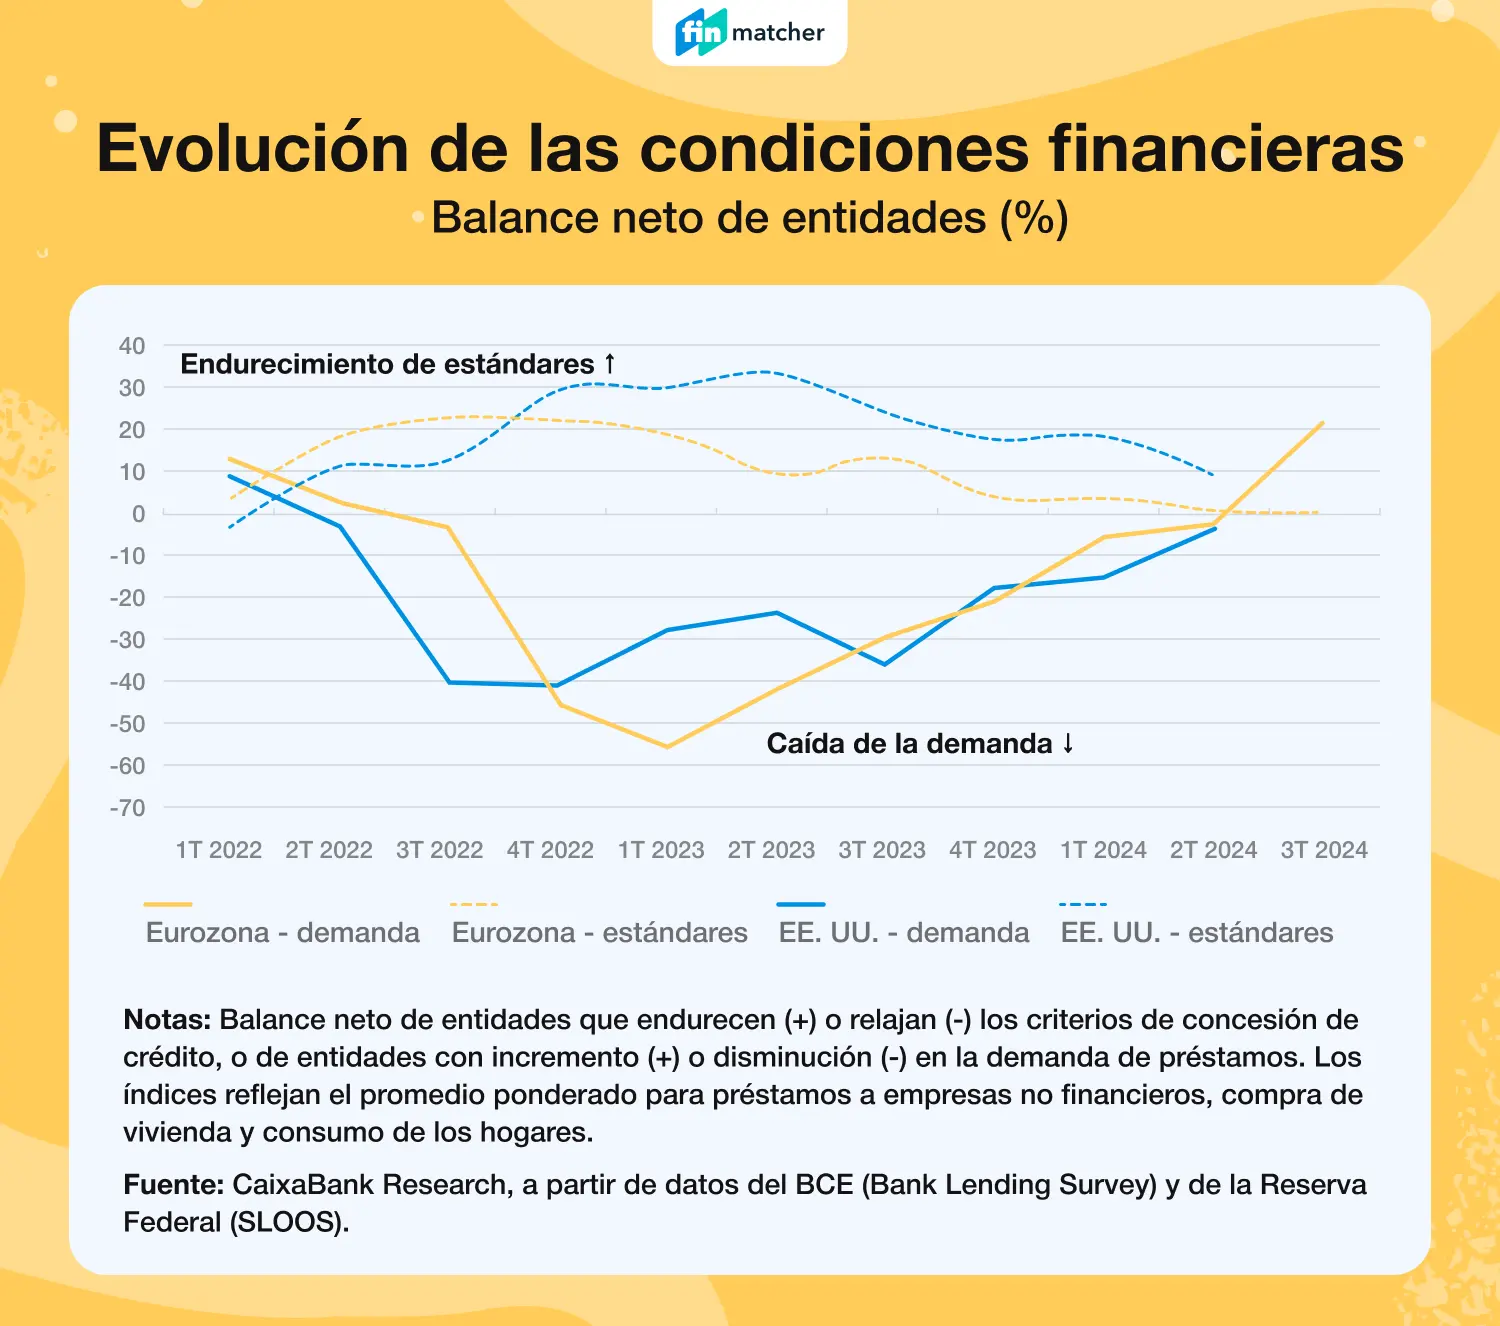
El crèdit al consum a Espanya també ha tingut canvis significatius. La seva recuperació s'ha impulsat gràcies a les millores en l'ocupació, una confiança més gran dels consumidors i nous productes financers.
- L'atur ha baixat i la inflació està controlada, cosa que dona a les famílies més tranquil·litat i més diners disponibles per gastar o demanar préstecs.
- Han sorgit productes de crèdit emergents molt més convenients i específics, com microcrèdits, préstecs flexibles i fins i tot préstecs per a automòbils.
- Hi ha més optimisme entre la població sobre el futur econòmic.
Pel que fa al creixement del crèdit per sectors, es preveu un creixement especialment en el sector de la tecnologia, amb un augment esperat del 10% per a l'any vinent, així com en el sector de l'automòbil, a causa de les tendències actuals de mobilitat.
Marc normatiu: protecció i transparència
Any rere any, la regulació financera a Espanya vol protegir millor els consumidors i fer més transparents els préstecs. Aquests ajustos també volen adaptar-se a les noves tecnologies i als reptes que puguin sorgir.
Els canvis més importants són:
- Reglament MiCA: des de juny fins a desembre de 2024, aquest reglament establirà normes clares per als criptoactius i protegirà els inversors. Les empreses del sector l'hauran de complir a finals del 2025.
- Directiva PSD3: vol actualitzar els serveis de pagament a la Unió Europea, reforçar la seguretat de les transaccions i fomentar la competència en la banca oberta.
- Reglament DORA: ajudarà el sector financer a gestionar millor els riscos tecnològics i els ciberatacs, una cosa clau amb l'augment de la tecnologia.
Igualment, s'esperen millors mesures de protecció del consumidor financer, com ara:
- Transparència en els costos i les condicions dels préstecs, perquè els clients puguin prendre millors decisions.
- Normes més estrictes per evitar campanyes publicitàries enganyoses sobre productes financers.
S'espera que tant els bancs com les financeres publiquin informació actualitzada sobre els seus productes i la seva situació econòmica, i que els clients puguin accedir més fàcilment a aquesta informació gràcies a les lleis de transparència en els préstecs.
Aquestes regulacions també s'aplicaran a les tecnologies financeres, com les fintech, amb l'objectiu de crear normes per a l'ús de tecnologies com la intel·ligència artificial i el blockchain, i garantir que siguin segures i responsables.
L'objectiu és permetre que les empreses innovin sense deixar de protegir els consumidors. Les autoritats treballen per crear un marc que faci possible l'avenç tecnològic i que, alhora, garanteixi la seguretat financera de les persones.
Recomanacions per als consumidors
Tot i tots aquests canvis que arriben al mercat financer, és important que els consumidors sàpiguen com moure's en aquest entorn per prendre bones decisions. Aquí et deixem alguns consells pràctics i eines útils.
Consells per triar el millor préstec
- Fes servir pàgines com Finmart per revisar i comparar opcions de préstecs i entitats financeres a Espanya. Hi podràs veure taxes d'interès, condicions i comissions per trobar el préstec que més et convingui.
- Assegura't d'entendre cada detall del contracte abans de signar, especialment les comissions ocultes i les possibles penalitzacions.
- Fes servir simuladors que t'ajudin a calcular quant pagaries al mes i el cost total del préstec.
- Aplica estratègies per mantenir un bon crèdit. Evita endarrerir-te en els pagaments i intenta fer servir només el 30% o menys del teu crèdit disponible, per demostrar que pots gestionar les teves finances de manera responsable.
Senyals d'alerta en buscar préstecs:
- Taxes d'interès molt altes: desconfia de les ofertes amb taxes que superen molt la mitjana.
- Manca de transparència: si una entitat no explica clarament les condicions o evita respondre preguntes, busca una altra opció.
- Crèdits sense avaluació: els préstecs que no analitzen la teva capacitat de pagament podrien ser perillosos i reflectir pràctiques abusives.
Prendre decisions financeres informades és clau per evitar problemes en el futur. Amb les eines i estratègies adequades, pots trobar préstecs i productes de crèdit sostenible que s'ajustin a les teves necessitats i que siguin segurs per a tu.
Conclusió
El mercat de préstecs a Espanya mostra canvis clars, en què destaquen la baixada de les taxes d'interès, l'augment dels crèdits al consum, la digitalització dels serveis, els productes sostenibles i una millora en la protecció de les dades personals. Aquestes tendències financeres per al 2025, impulsades tant per l'augment de la confiança del consumidor com per la recuperació econòmica, presenten bones oportunitats per al sector, però també reptes importants.
S'espera que l'accés al crèdit sigui més ampli i que més persones financin els seus projectes, cosa que reduirà les desigualtats econòmiques. A més, la digitalització fa que els processos siguin més ràpids i personalitzats, mentre que la sostenibilitat es posiciona com una prioritat en els productes futurs.
Sens dubte, la perspectiva del mercat de préstecs a Espanya mostra un futur prometedor, amb un entorn més accessible. Tanmateix, el repte és aconseguir un equilibri entre innovació i protecció del consumidor, garantint un creixement responsable i beneficiós per a totes les parts implicades.
Articles útils
- Préstecs
- Targetes de crèdit
- Comptes
- Assegurances