Assegurances de cotxe a Espanya: guia completa per triar i contractar l'assegurança adequada
.webp) Escrit perCarmen Corona
L'assegurança de cotxe és obligatòria per llei a Espanya per a qualsevol vehicle en circulació. Això significa que tots els conductors han de tenir, com a mínim, una assegurança de responsabilitat civil que cobreixi els danys a tercers en cas d'accident. No tenir assegurança comporta sancions greus (multes elevades i fins i tot la immobilització del vehicle). A més de l'obligació legal, una bona assegurança proporciona tranquil·litat financera davant d'imprevistos. En aquesta introducció es contextualitza la importància de l'assegurança obligatòria i les conseqüències de circular sense pòlissa, i es destaca l'àmplia oferta d'assegurances al mercat espanyol. Es prepararà el lector —tant si és novell com si té experiència— per entendre les opcions disponibles i com triar la pòlissa ideal per a la seva situació.
Tipus d'assegurances de cotxe disponibles
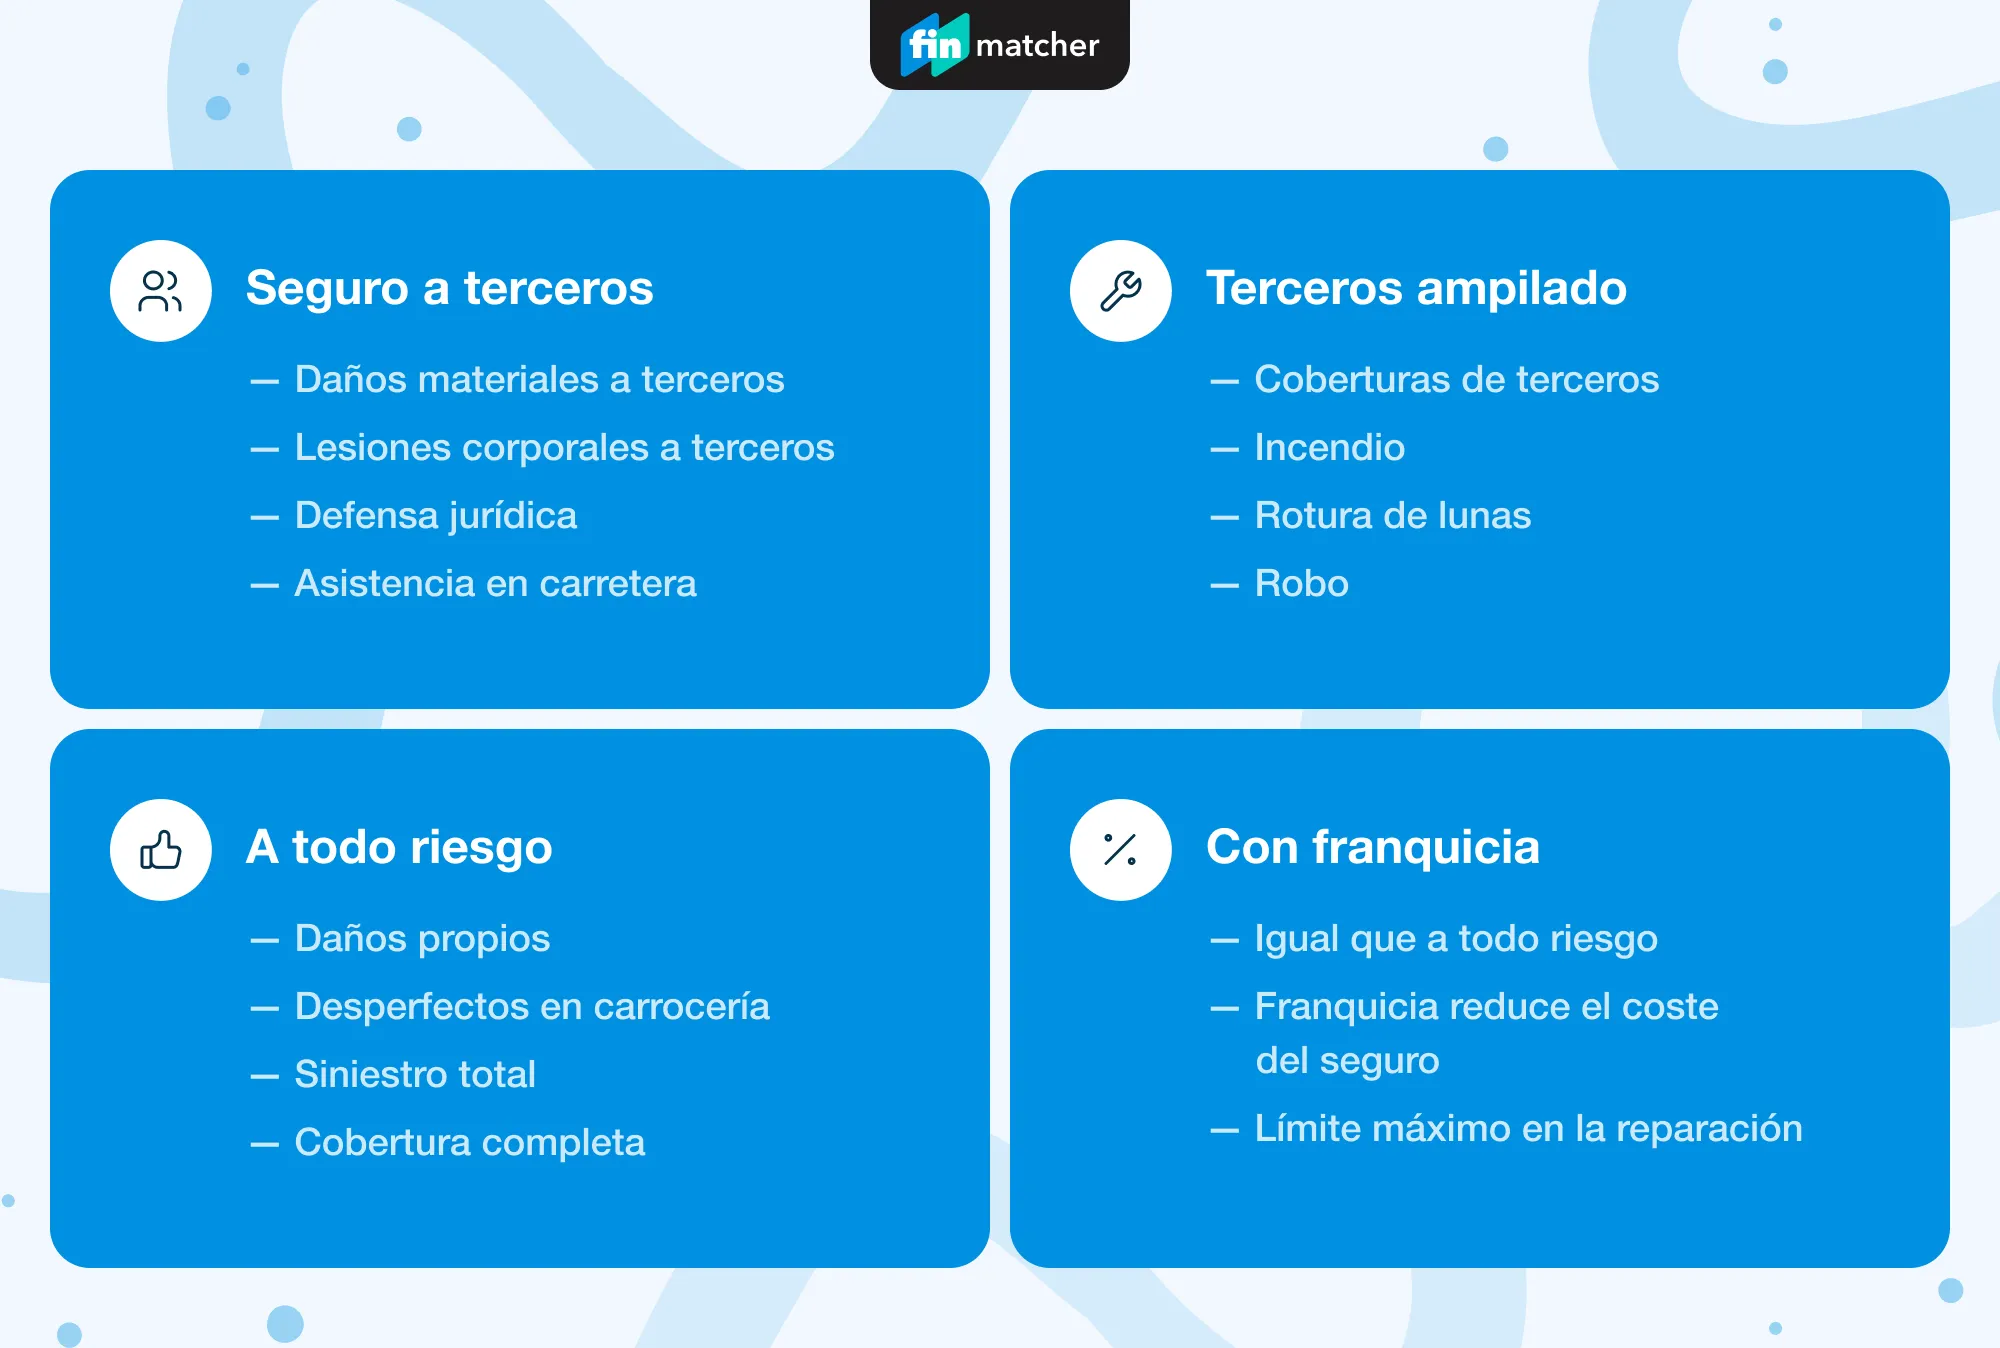
Hi ha diferents modalitats d'assegurances d'automòbil a Espanya, adaptades al nivell de cobertura que es vulgui i a les necessitats de cada conductor. En aquesta secció s'explicaran clarament els tipus d'assegurança més habituals i en què es diferencia la protecció que ofereixen:
- Assegurança a tercers (assegurança de responsabilitat civil bàsica): és la cobertura mínima obligatòria. Cobreix la responsabilitat civil obligatòria, és a dir, els danys personals i materials que puguem causar a tercers en un accident. Sol incloure també defensa jurídica, reclamació de danys i una assegurança d'accidents per al conductor (indemnització bàsica per lesions o mort del conductor assegurat). No cobreix els danys propis del vehicle assegurat. És la pòlissa més econòmica i la recomanada per a cotxes antics o de poc valor, i per a conductors amb un pressupost limitat.
- Assegurança a tercers ampliada: inclou tot el de l'assegurança a tercers bàsica i hi afegeix cobertures extra molt habituals, com el trencament de vidres, el robatori del vehicle i l' incendi. En alguns casos també pot cobrir fenòmens atmosfèrics (calamarsa, inundacions) o vandalisme. Protegeix parcialment el vehicle propi en certs casos (per exemple, danys per robatori o trencament del parabrisa), tot i que no cobreix els danys propis per accident si el conductor n'és el culpable. És una opció intermèdia, recomanable per a cotxes d'un cert valor però que ja no són nous, o per a qui vol una mica més que el bàsic sense arribar al cost d'un tot risc.
- Assegurança a tot risc sense franquícia: ofereix la cobertura més completa. Inclou la responsabilitat civil obligatòria i totes les cobertures d'una assegurança a tercers ampliada (vidres, robatori, incendi, assistència, etc.), i hi afegeix la cobertura de danys propis al vehicle de l'assegurat sense aplicar franquícia. Això significa que qualsevol dany al teu cotxe estarà cobert al 100% per l'assegurança, tant si causes tu l'accident com si no. És la pòlissa ideal per a vehicles nous o d'alt valor, o per a conductors que busquen la màxima protecció possible. També sol incloure serveis addicionals prèmium (com un vehicle de substitució en cas de sinistre, l'ampliació de l'assistència en carretera, etc., segons la companyia). És l'opció més completa, però també la més cara.
- Assegurança a tot risc amb franquícia: similar al tot risc sense franquícia pel que fa a les cobertures (cobreix tant els danys a tercers com els danys propis), però amb la diferència que l'assegurat assumeix una part del cost de reparació del seu vehicle en cas de sinistre. Aquesta part fixa que paga el client s'anomena franquícia (per exemple, 300€): l'assegurança pagarà la resta de l'import de la reparació per sobre d'aquest valor. A canvi d'acceptar una franquícia, la prima anual de l'assegurança és més econòmica que la d'un tot risc complet. Aquesta modalitat permet tenir una cobertura àmplia a un preu més assequible, i és habitual per a cotxes nous quan es vol estalviar en la prima mantenint la protecció davant dels danys propis. A la secció de consells es parlarà de com triar adequadament la franquícia.
Factors que cal tenir en compte a l'hora de triar una assegurança de cotxe
Triar l'assegurança adequada depèn tant de les cobertures que s'ofereixen com de les circumstàncies personals de cada conductor i vehicle. Abans de contractar, és important valorar diversos factors clau que influiran en la pòlissa més convenient i també en el preu final:
- Perfil del conductor: l'edat i l'experiència al volant són determinants. Els conductors joves (menys de 25 anys) o amb el carnet recent solen pagar primes més altes, mentre que un conductor amb molts anys d'experiència i sense sinistres sol obtenir bonificacions i descomptes. També es té en compte l'ús principal (si el conductor serà novell o si hi haurà conductors secundaris).
- Historial de sinistralitat (bonificació): les companyies valoren l'historial d'accidents i de comunicats del conductor. Si fa anys que no dones comunicats (sense sinistres culpables), acumules una bonificació per bon conductor que redueix el preu de l'assegurança. Quan canvies d'asseguradora, pots sol·licitar el certificat de sinistralitat per conservar aquestes bonificacions. Un historial amb accidents recents, en canvi, n'incrementa el cost.
- Tipus de cotxe i el seu valor: les característiques del vehicle hi influeixen directament. No és el mateix assegurar un cotxe nou i d'alta gamma que un cotxe antic o de poca potència. Per als cotxes nous o molt valuosos se sol aconsellar un tot risc per protegir la inversió, mentre que els vehicles antics o de poc valor se solen assegurar a tercers. A més, factors com la potència del motor, la cilindrada o fins i tot la marca/model poden afectar el preu (un vehicle amb més potència o amb un índex de sinistralitat associat més alt pot tenir primes més elevades).
- Ús del vehicle (quilometratge i finalitat): per a què i quant faràs servir el cotxe? No és el mateix un vehicle d'ús diari intens (per exemple, per anar a la feina cada dia o per a viatges llargs freqüents) que un que només circula els caps de setmana. Algunes pòlisses pregunten el quilometratge anual estimat: un ús intensiu pot fer pujar la prima. També hi influeix si l'ús és particular, d'empresa, de ridesharing, etc. (en vehicles d'ús professional o comercial, les pòlisses poden ser específiques).
- Lloc de residència i aparcament: la zona on circula i dorm el cotxe afecta el risc. A les grans ciutats amb molt de trànsit (Madrid, Barcelona…) les probabilitats d'accidents o robatoris són més altes que a les zones rurals, cosa que es reflecteix en el preu. Així mateix, si el cotxe dorm en un garatge privat o comunitari o bé al carrer, pot marcar la diferència: tenir garatge redueix el risc de robatori/vandalisme i de vegades abarateix la pòlissa. El codi postal sol ser una dada que demana l'asseguradora per calcular el risc local.
- Cobertures que realment necessites: és important pensar quines cobertures addicionals són rellevants per a tu. Per exemple, si fas molts viatges per carretera, t'interessarà una bona assistència en viatge; si depens del cotxe cada dia, potser voldràs un vehicle de substitució en cas d'avaria; o si vius en una zona on sovint cau calamarsa, potser t'interessarà tenir coberts els danys per fenòmens meteorològics. Ajustar les cobertures a les teves necessitats evita pagar de més per cobertures que no faràs servir o, al contrari, quedar-te curt de protecció.
- Pressupost disponible: el cost anual que estàs disposat a assumir és, òbviament, un factor. Convé trobar un equilibri entre preu i protecció. De vegades, per estalviar uns quants euros es tria una pòlissa molt bàsica que després no cobreix situacions importants; per això, més que triar només pel preu més baix, cal considerar la relació qualitat-preu de cada oferta. Segons la teva capacitat de pagament, pots optar per pòlisses intermèdies o franquícies per reduir la prima sense perdre cobertures essencials.
- Requisits del leasing o del finançador: si el cotxe està finançat o en leasing, el contracte sol exigir tenir una assegurança a tot risc (generalment amb franquícia) mentre duri el finançament. Aquest factor extern et pot obligar a un nivell de cobertura determinat. Revisa sempre si el teu banc o entitat financera exigeix alguna condició d'assegurança.
Cobertures addicionals opcionals
A més de les cobertures bàsiques segons el tipus de pòlissa, les asseguradores ofereixen extres opcionals que pots afegir per personalitzar la teva assegurança. Aquestes cobertures addicionals permeten ampliar la protecció en situacions específiques, generalment amb un cost extra en la prima. En aquesta secció es descriuen les més habituals:
- Trencament de vidres: cobreix els danys al parabrisa, a les finestres laterals i a la lluneta posterior (i fins i tot al sostre solar, si n'hi ha). És una cobertura molt habitual que sol estar inclosa en les assegurances a tercers ampliades i a tot risc, però en les pòlisses bàsiques és opcional. És important per no haver de pagar de la teva butxaca la substitució d'un vidre trencat, cosa relativament freqüent.
- Robatori del vehicle i accessoris: indemnitza en cas de robatori complet del cotxe o per danys causats en un intent de robatori. Normalment també cobreix el furt (robatori sense violència) i pot incloure els accessoris declarats (ràdios, GPS, etc.). Si el teu cotxe dorm al carrer o és un model amb una taxa de robatoris alta, és molt recomanable.
- Incendi: cobreix els danys o la pèrdua total del vehicle per foc, explosió o llamp. És útil per protegir-se davant d'incendis fortuïts, curtcircuits elèctrics al cotxe, actes vandàlics amb foc, etc. Sol oferir una indemnització segons el valor del cotxe (nou o venal, segons l'antiguitat).
- Vehicle de substitució: l'asseguradora et proporciona un cotxe de cortesia mentre el teu és al taller per reparar-lo després d'un sinistre cobert (o, en cas de robatori, fins que aparegui). Aquesta cobertura és molt útil si no pots prescindir del vehicle, tot i que de vegades està limitada a un cert nombre de dies. Algunes companyies la inclouen de sèrie en les pòlisses a tot risc; en d'altres és un extra.
- Assistència en carretera ampliada: totes les pòlisses solen incloure una assistència bàsica, però aquesta cobertura ampliada en millora les condicions. Per exemple, assistència des del quilòmetre 0 (des de la porta de casa), cobertura d'avaries mecàniques, servei de grua en viatges a l'estranger, despeses d'hotel si l'incident passa lluny, etc. És especialment important per als qui viatgen molt o volen la màxima tranquil·litat a la carretera.
- Accidents del conductor i dels ocupants (ampliada): tot i que l'assegurança obligatòria inclou una assegurança bàsica del conductor, es pot ampliar la cobertura d'accidents personals per al conductor i els ocupants. Això significa indemnitzacions més altes en cas de lesions greus, invalidesa o mort a causa d'un accident, així com cobertures mèdiques més àmplies (fisioteràpia, pròtesis, etc.).
- Defensa de multes i retirada del carnet: cobertura que ofereix assessorament legal i gestió de recursos en cas de multes de trànsit. Algunes pòlisses també inclouen una indemnització o el pagament d'un curs de recuperació de punts si et retiren el carnet de conduir. És un extra pensat per a conductors preocupats per possibles sancions.
- Altres cobertures opcionals: hi ha encara més extres segons l'asseguradora: danys a l'equipatge (objectes personals dins del cotxe), protecció jurídica ampliada (més enllà de la defensa bàsica), cobertura de fenòmens meteorològics específics (calamarsa, neu) en pòlisses que no la inclouen de sèrie, ampliació de l'assistència sanitària per als ocupants, etc. La disponibilitat d'aquestes cobertures i la seva conveniència dependrà de cada cas.
En contractar, pots personalitzar la teva assegurança afegint-hi aquests extres segons les teves necessitats. És important revisar quines cobertures ja inclou de base la pòlissa i quines són de pagament addicional, per decidir quines t'aporten valor.
Com funcionen els comparadors d'assegurances (Rastreator, Acierto, etc.)
En l'era digital, fer servir comparadors d'assegurances en línia s'ha convertit en una de les maneres més ràpides i intel·ligents de trobar la millor pòlissa. Plataformes com Rastreator o Acierto permeten obtenir en minuts múltiples pressupostos de diferents asseguradores emplenant un sol formulari. En aquesta secció explicarem com treure el màxim profit d'aquests comparadors, els seus avantatges i quines dades has de tenir a mà per fer-los servir:
- Què és un comparador d'assegurances? És un servei web que, després d'introduir les teves dades una sola vegada, busca i mostra les ofertes de nombroses asseguradores. Funcionen com a intermediaris imparcials: et presenten preus i cobertures de diferents companyies perquè les comparis fàcilment. No són asseguradores, sinó corredors d'assegurances en línia registrats (per exemple, Rastreator i Acierto estan supervisats per la DGSFP), cosa que en garanteix la fiabilitat.
- Avantatges de fer servir comparadors: el principal avantatge és l' estalvi de temps i diners. En pocs minuts obtens desenes de pressupostos personalitzats, quan abans hauries hagut de demanar preu a cada asseguradora per separat. A més, fomenten la competència: quan veus diverses ofertes juntes, és més fàcil detectar quina ofereix una millor relació cobertura-preu. Molts usuaris aconsegueixen preus més baixos a través de comparadors gràcies a promocions exclusives o descomptes en línia. Un altre avantatge és la transparència: pots veure de manera homogènia les cobertures de cada oferta, cosa que facilita la comparació objectiva (no només del preu, sinó del que inclou cada pòlissa).
- Com fer servir correctament un comparador: per obtenir resultats precisos, és important introduir correctament totes les dades sol·licitades. Emplena amb honestedat informació com la data de naixement, els anys d'antiguitat del carnet, el codi postal, els sinistres declarats en els últims anys, etc. També hauràs d'especificar els detalls del vehicle (marca, model, versió, any de matriculació, combustible, potència, valor, etc.). Selecciona el tipus de cobertura que vols (tercers, tercers ampliada, tot risc…) i les cobertures opcionals que consideris necessàries. Un cop obtinguts els resultats, no et fixis només en el preu: convé desplegar la informació de cada oferta per revisar les cobertures incloses, les exclusions i les condicions (per exemple, algunes ofertes barates poden no incloure assistència en viatge o limitar els tallers disponibles). Compara les pòlisses segons el que ofereixen i, un cop n'hagis triat una, normalment el comparador et permetrà contactar o contractar directament amb l'asseguradora triada.
- Informació que has de preparar: per fer servir un comparador et demanaran dades com:
- Informació personal del conductor: edat, sexe, codi postal de residència, anys de carnet, estat civil (de vegades), professió (en alguns casos) i nombre de sinistres o anys sense sinistres (bonificació).
- Dades del vehicle: marca, model i versió exacta (p. ex., Ford Fiesta 1.0 EcoBoost 100CV), any de matriculació, matrícula (alguns la demanen per emplenar les dades automàticament), combustible, potència, quilometratge anual estimat, lloc habitual d'aparcament (garatge o via pública) i si és de la teva propietat, d'empresa o finançat.
- Cobertures desitjades: nivell d'assegurança (tercers, tot risc, etc.) i extres opcionals que vulguis incloure (assistència en viatge des del km 0, cotxe de substitució, etc.).
- Situació actual de l'assegurança (si n'hi ha): si ja tens assegurança i en canviaràs, de vegades pregunten la companyia actual i els anys amb assegurança per calcular la bonificació.
- Tenir aquesta informació a mà agilitza el procés i assegura que les ofertes obtingudes s'ajustin a la teva realitat.
En resum, els comparadors són eines molt útils per a qualsevol conductor: gratuïtes, ràpides i fàcils de fer servir, ofereixen una visió panoràmica del mercat d'assegurances. Això sí, el millor mètode és fer-los servir com a guia inicial i després, amb les opcions finalistes, revisar-ne els detalls o fins i tot parlar amb la companyia per aclarir dubtes abans de contractar. Com a suport visual, es podria mostrar una captura de pantalla d'un comparador destacant la llista de resultats o un diagrama de flux simplificat de com un comparador pren les teves dades i obté les ofertes.
Principals asseguradores a Espanya: comparativa
El mercat assegurador espanyol té moltes companyies, cadascuna amb els seus preus, cobertures i serveis. En aquesta secció es presentarà una comparativa de les asseguradores de cotxe més rellevants per als conductors espanyols, destacant les diferències de preu aproximat, els tipus de pòlissa que ofereixen, les cobertures clau incloses i els serveis diferenciadors que les fan destacar. Entre les companyies que s'esmentaran hi haurà grans noms com MAPFRE, Reale, AXA o Allianz, entre d'altres (per exemple, Mutua Madrileña, Línea Directa, Zurich, etc.).
S'oferirà una taula comparativa per condensar la informació de manera clara. A tall d'exemple, podríem comparar una pòlissa tipus (per exemple, una assegurança a tercers ampliada per a un perfil de conductor mitjà) en diverses asseguradores, i mostrar el preu orientatiu i les particularitats de cadascuna:
Taula comparativa suggerida – Exemple de pòlissa “Tercers ampliada” en diferents asseguradores (preu anual aproximat, cobertures incloses, serveis extra):
| Asseguradora | Preu aprox. (€/any) | Cobertures destacades | Serveis diferenciadors |
|---|---|---|---|
| MAPFRE | ~200 € (tercers ampliada (~400 € si fos a tot risc) | RC obligatòria + voluntària; Defensa jurídica; Danys a vidres, robatori i incendi inclosos; Assistència en viatge des del km 0; Assegurança del conductor àmplia. | Àmplia xarxa d'oficines i tallers concertats propis. Atenció personalitzada (possibilitat d'agent). Opció de vehicle de substitució en sinistres (en cobertures superiors). |
| Reale | ~180 € (tercers ampliada) | RC obligatòria + voluntària; Vidres, robatori i incendi inclosos; Assistència en viatge bàsica inclosa (ampliable); Assegurança del conductor. | Lliure elecció de taller en moltes pòlisses sense sobrecost. Descompte per bona sinistralitat (bonificacions de fins a ~60%). Tracte proper a través de mediadors i bona qualitat del servei d'atenció al client. |
| AXA | ~170 € (tercers ampliada) | RC obligatòria + voluntària; Cobertura de vidres, robatori i incendi; Assistència en carretera 24 h; assegurança del conductor. | Xarxa de tallers AXA Calidad amb garantia de reparació de per vida. Possibilitat d'afegir cobertures exclusives (p. ex., vehicle de substitució, protecció de pneumàtics). Opció de modalitat “eco” amb descompte si fas pocs km l'any. |
| Allianz | ~160 € (tercers ampliada (Allianz Direct, canal en línia) | RC obligatòria + voluntària; Vidres, robatori i incendi; Assistència des del km 0 en opcions avançades; Assegurança del conductor. | Allianz Direct ofereix preus competitius en línia (a canvi de tallers concertats). Gran solvència i resposta ràpida en sinistres. Àmplia cobertura internacional (útil si viatges a l'estranger). |
Com es veu a la taula, cada asseguradora té tarifes i avantatges diferents: per exemple, MAPFRE destaca pel servei i per la xarxa física (tot i que el seu preu sol ser una mica més alt), Reale permet més llibertat d'elecció de taller, AXA ofereix garanties a la seva xarxa i opcions per a diferents perfils, i Allianz combina la tradició amb la seva plataforma digital de baix cost. Cal esmentar també altres companyies importants: per exemple, Mutua Madrileña (molt popular entre els conductors espanyols, amb bon servei i descomptes per als mutualistes), Línea Directa (asseguradora directa amb tarifes competitives per telèfon/internet), Zurich, Generali, Liberty, Pelayo, etc., cadascuna amb les seves propostes de valor.
Aquesta comparativa ajuda el lector a identificar les diferències clau entre asseguradores més enllà del preu: quines cobertures inclouen de sèrie, si ofereixen cotxe de substitució, si permeten triar taller lliurement, la qualitat de l'assistència en carretera, les facilitats en la gestió de comunicats, etc. Al final, triar la companyia asseguradora adequada és tan important com triar la pòlissa, i convé tenir en compte tant el cost com l'experiència de client i la confiança que ofereix cada empresa.
Preguntes freqüents
És obligatori tenir una assegurança de cotxe a Espanya?
Sí. La llei espanyola exigeix com a mínim una assegurança de responsabilitat civil obligatòria per a qualsevol vehicle en circulació. Sense aquesta assegurança com a mínim, no pots conduir el cotxe legalment (i t'exposes a sancions).
Què cobreix l'assegurança obligatòria bàsica?
L'assegurança a tercers bàsica cobreix els danys personals i materials que causis a altres persones (tercers) en un accident quan tu n'ets el culpable. Per exemple, pagaria la reparació del cotxe contrari o les despeses mèdiques de l'altra persona. No cobreix els danys del teu propi vehicle ni les teves lesions (més enllà d'una petita cobertura d'accidents per al conductor).
Què passa si condueixo sense assegurança i tinc un accident?
Conduir sense assegurança comporta una multa de 600 a 3.000 euros, la retirada del vehicle (dipòsit) i, en cas d'accident, hauràs de pagar de la teva butxaca tots els danys ocasionats. A més, el Consorci de Compensació d'Assegurances et podria reclamar les indemnitzacions pagades a tercers. És un risc enorme que no val la pena
Quin tipus d'assegurança em convé si el meu cotxe és nou? I si és vell?
Per a un cotxe nou o de gran valor, se sol recomanar una assegurança a tot risc, almenys durant els primers anys, per cobrir qualsevol dany propi tenint en compte la inversió feta. Si el cotxe és més antic i el seu valor de mercat ha baixat, molts propietaris opten per una assegurança a tercers o a tercers ampliada (que cobreix els danys a tercers i alguns extres com el robatori, l'incendi o els vidres), perquè un tot risc podria no compensar econòmicament en relació amb el valor del vehicle.
Puc canviar d'asseguradora abans que venci la meva pòlissa?
Sí, pots canviar-te'n, però has de respectar els terminis de cancel·lació. A Espanya, les pòlisses es renoven automàticament cada any; si vols cancel·lar-la per anar a una altra companyia, n'has d'avisar per escrit almenys amb un mes d'antelació a la data de venciment. Si no ho fas dins d'aquest termini, l'asseguradora actual podria renovar-la automàticament.
Com faig servir la meva bonificació (descompte per no sinistralitat) si canvio de companyia?
Has de sol·licitar a la teva asseguradora actual un certificat de sinistralitat (document que acredita els teus anys sense comunicats culpables i el nivell de bonificació assolit). Quan contractis la nova assegurança, lliura aquest certificat a la nova companyia perquè t'apliquin un descompte similar al que tenies. La majoria d'asseguradores respecten la bonificació del client, tot i que cadascuna té les seves escales de descomptes màxims.
T'interessaria?
.svg)
.svg)

Articles útils
- Préstecs
- Targetes de crèdit
- Comptes
- Assegurances